Kho dữ liệu 100 triệu bản ghi
Trong những năm qua, Kiểm toán Nhà nước (KTNN) đã từng bước xây dựng nền tảng dữ liệu phục vụ hoạt động kiểm toán. Phần lớn hồ sơ kiểm toán và nhiều lĩnh vực quản lý nội bộ đã được số hóa; kho dữ liệu kiểm toán tập trung đã hình thành với hơn 100 triệu bản ghi. Cùng với cơ sở dữ liệu về hoạt động kiểm toán và hồ sơ kiểm toán điện tử, KTNN đang từng bước hình thành dữ liệu về đơn vị được kiểm toán, cơ sở dữ liệu đấu thầu, cơ sở dữ liệu tri thức kiểm toán và các cơ sở dữ liệu dùng chung phục vụ quản lý, điều hành. Cổng trao đổi thông tin của KTNN đã tạo kênh điện tử hai chiều với đơn vị được kiểm toán, phục vụ tiếp nhận báo cáo và trao đổi hồ sơ, tài liệu. Đến tháng 8-2026, cổng đã tiếp nhận hơn 11.500 báo cáo điện tử, có khoảng 2.800 đơn vị đăng ký và gần 7.000 tài khoản được cấp.
Trên nền tảng dữ liệu hình thành, KTNN đã bước đầu triển khai các bài toán AI phục vụ trực tiếp hoạt động kiểm toán và quản lý, điều hành. Trong năm 2025, một số bài toán AI được triển khai gồm: Tổng hợp kinh nghiệm kiểm toán trong lĩnh vực ngân sách địa phương; hỗ trợ lựa chọn đơn vị được kiểm toán phục vụ lập kế hoạch trong lĩnh vực tài chính, ngân hàng; hỗ trợ kiểm soát chất lượng kiểm toán. Bên cạnh đó là các ứng dụng hỗ trợ tổng hợp kết quả nghiên cứu khoa học và soạn thảo văn bản. Đặc biệt là việc thí điểm robot phần mềm (RPA) và AI trong cuộc kiểm toán chuyên đề về đầu tư và ứng dụng phần mềm công nghệ thông tin phục vụ chuyển đổi số tại 13 tỉnh, thành phố giai đoạn 2021-2024. Công nghệ đã hỗ trợ tự động thu thập dữ liệu, phân tích hồ sơ dự thầu, lựa chọn mẫu kiểm toán và nhận diện dấu hiệu bất thường, nguy cơ gian lận. Giá trị lớn nhất của AI không phải là thay kiểm toán viên đưa ra kết luận, mà là giúp kiểm toán viên xử lý khối lượng thông tin lớn hơn, nhanh hơn và có cơ sở dữ liệu tốt hơn cho xét đoán chuyên môn.
Theo Cục Công nghệ thông tin, KTNN, đổi mới phương thức kiểm toán không chỉ là việc bổ sung một số công cụ công nghệ vào quy trình hiện hành mà là sự chuyển đổi về tư duy, mô hình tổ chức, phương pháp tiếp cận. Nếu kiểm toán truyền thống thường bắt đầu từ yêu cầu đơn vị cung cấp hồ sơ, sau đó kiểm toán viên lựa chọn mẫu để kiểm tra thì kiểm toán trên môi trường số có thể bắt đầu sớm hơn bằng việc khai thác dữ liệu đã được kết nối hoặc thu thập trước. Dữ liệu có thể được đối chiếu giữa nhiều nguồn, phân tích toàn bộ hoặc trên phạm vi lớn, sử dụng các tiêu chí rủi ro để khoanh vùng giao dịch bất thường. Kiểm toán viên nhờ đó tập trung nguồn lực vào các khu vực có rủi ro cao thay vì dành phần lớn thời gian cho thao tác thu thập, tổng hợp và đối chiếu thủ công.
Trọng tâm của sự chuyển đổi này là từ “kiểm toán trên hồ sơ” sang “kiểm toán dựa trên dữ liệu”; từ thu thập tài liệu theo từng cuộc kiểm toán sang kết nối, khai thác dữ liệu có hệ thống; từ hậu kiểm theo mẫu sang phân tích phạm vi dữ liệu rộng hơn, nhận diện rủi ro sớm hơn; từ làm việc chủ yếu trực tiếp tại đơn vị được kiểm toán sang mô hình linh hoạt gồm trực tiếp, từ xa và kết hợp. Đồng thời từng bước sử dụng AI như một công cụ hỗ trợ kiểm toán viên trong phân tích, đánh giá và kiểm soát chất lượng.
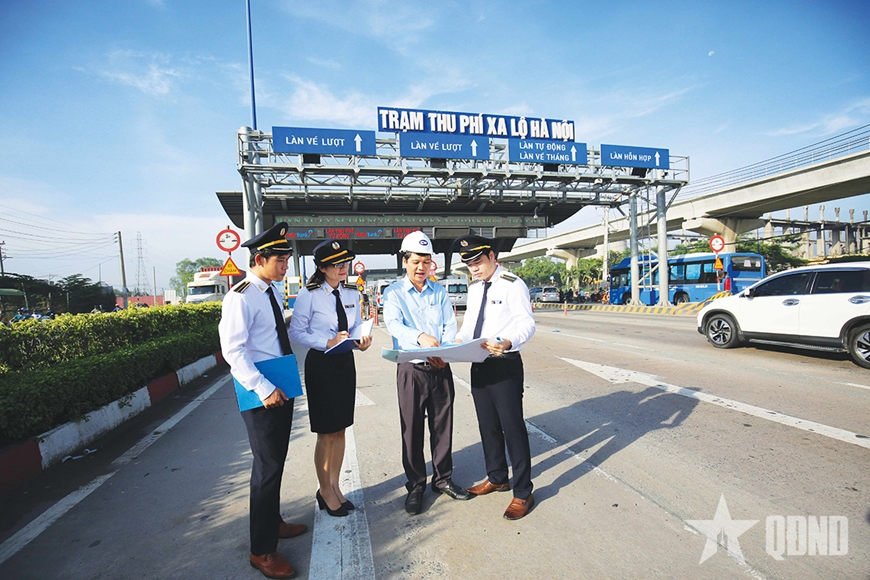 |
| Kiểm toán viên của Kiểm toán Nhà nước kiểm tra, đánh giá chất lượng công trình sau thi công. Ảnh: THÚY HÀ |
Mang lại góc nhìn toàn diện
Nhiều nghiên cứu trên thế giới cho thấy, AI và phân tích dữ liệu nâng cao có thể hỗ trợ kiểm toán viên trong việc đánh giá rủi ro, phát hiện sai sót và gian lận. Qua đó mở rộng phạm vi kiểm tra từ phương pháp chọn mẫu sang phân tích toàn bộ tổng thể dữ liệu để mang lại góc nhìn toàn diện hơn trong quá trình kiểm toán.
Bà Sotiria Ntouni, Chủ tịch Tòa Thẩm kế Hy Lạp (thiết chế kiểm toán và tài phán lâu đời nhất của nước này) cho biết, xu hướng áp dụng ngân sách theo kết quả và sự phát triển của AI mở ra cơ hội đổi mới phương thức hoạt động, tăng cường quản trị số, rút ngắn thời gian xử lý hồ sơ.
TS Hà Thị Mỹ Dung, Phó tổng KTNN nhận định, công nghệ số, AI và dữ liệu lớn được xác định là động lực đổi mới quy trình nghiệp vụ, nâng cao năng suất và giảm gánh nặng thủ tục cho đơn vị được kiểm toán. Trọng tâm là phát triển cơ sở dữ liệu đồng bộ, tăng cường kết nối, liên thông với các cơ sở dữ liệu quốc gia, đồng thời bảo đảm an toàn thông tin và an ninh mạng. Việc ứng dụng công nghệ cần gắn với yêu cầu nâng cao chất lượng dữ liệu, năng lực phân tích và hiệu quả thực tế của hoạt động kiểm toán. Bên cạnh đó, KTNN xây dựng đội ngũ có bản lĩnh, liêm chính, vững chuyên môn, thành thạo kỹ năng công nghệ số, phân tích và xử lý dữ liệu, ứng dụng AI. Năng lực phân tích, đánh giá chính sách vĩ mô cũng là yêu cầu quan trọng để kiểm toán viên đáp ứng những lĩnh vực kiểm toán ngày càng đa dạng, phức tạp.
Để phát triển AI theo mô hình an toàn, minh bạch và có khả năng giải trình cho hoạt động kiểm toán tại Việt Nam, các chuyên gia cho rằng: Ứng dụng AI cần được triển khai theo lộ trình, ưu tiên các bài toán có dữ liệu tốt, giá trị nghiệp vụ rõ và rủi ro có thể kiểm soát. Trước mắt, nên tập trung vào hỗ trợ tìm kiếm tri thức kiểm toán, phân tích rủi ro, lựa chọn đối tượng, kiểm tra tính nhất quán và hỗ trợ kiểm soát chất lượng. Với các bài toán có ảnh hưởng trực tiếp đến đánh giá và kết luận, phải có cơ chế kiểm tra của con người, lưu vết đầu vào-đầu ra, đánh giá độ tin cậy và khả năng giải thích. Đồng thời, cần xây dựng khung quản trị AI trong hoạt động kiểm toán, trong đó phân loại mức độ rủi ro của từng ứng dụng; xác định dữ liệu được phép sử dụng; quy định trách nhiệm của đơn vị phát triển, đơn vị vận hành và người sử dụng; kiểm tra thử trước khi đưa vào sử dụng; giám sát chất lượng trong quá trình vận hành; kiểm soát thay đổi mô hình và có cơ chế dừng sử dụng khi phát hiện rủi ro. Đặc biệt, không sử dụng đầu ra AI như bằng chứng duy nhất cho kết luận kiểm toán nếu chưa được kiểm tra, xác minh bằng các thủ tục phù hợp.
Có thể khẳng định, đẩy mạnh chuyển đổi số, ứng dụng AI là động lực quan trọng giúp nâng cao hiệu quả kiểm toán, chủ động phát hiện, phòng ngừa, ngăn chặn, xử lý các dấu hiệu gian lận, tội phạm, tham nhũng từ sớm, từ xa. Tuy nhiên, việc xét đoán chuyên môn, xác nhận bằng chứng, kết luận và kiến nghị kiểm toán vẫn thuộc trách nhiệm của kiểm toán viên và người có thẩm quyền. Đây phải là nguyên tắc xuyên suốt khi thiết kế mô hình kiểm toán số và ứng dụng AI.