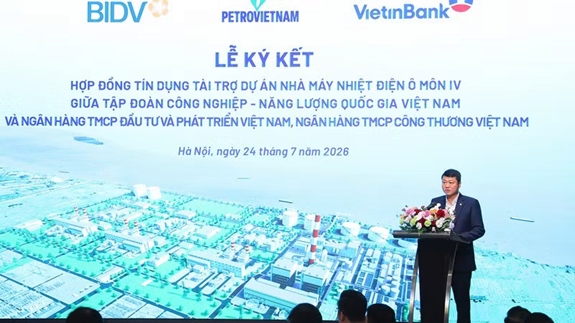
Ngày 24-7-2026, BIDV và VietinBank ký hợp đồng tín dụng 7.300 tỷ đồng với Tập đoàn Công nghiệp - Năng lượng Quốc gia Việt Nam (Petrovietnam), tài trợ vốn vay nội tệ cho Nhà máy Nhiệt điện Ô Môn IV tại Cần Thơ. Nhà máy có công suất 1.155MW, dự kiến hoàn thành năm 2028, là mắt xích hạ nguồn của chuỗi dự án khí - điện Lô B - Ô Môn với tổng vốn đầu tư gần 12 tỷ USD. Đằng sau hợp đồng tín dụng là bài toán tổ chức vốn cho một dự án có thời gian đầu tư và thu hồi vốn dài đòi hỏi Ngân hàng phải tính toán khả năng trả nợ, bảo đảm nguồn tài trợ trong nhiều năm, đồng thời đánh giá tiến độ xây dựng và sự đồng bộ giữa nguồn cung khí với nhà máy điện. Trước đó, trong tháng 1-2026, BIDV đã tham gia tài trợ 3.000 tỷ đồng cho Dự án thành phần 3 đường Vành đai 4 - Vùng Thủ đô Hà Nội theo phương thức đối tác công tư (PPP); đồng thời cùng ba ngân hàng thương mại nhà nước thu xếp gần 30.000 tỷ đồng cho nhà máy điện thuộc Dự án Nhiệt điện LNG Quảng Trạch II, công suất 1.500MW.
Những khoản tài trợ ấy đưa bài toán điều hành của toàn ngành vào hoạt động của từng ngân hàng: “Mở van” cho phát triển phải đi cùng năng lực tổ chức vốn và kiểm soát rủi ro. Chủ trương của Đảng, chính sách của Chính phủ và định hướng của Ngân hàng Nhà nước (NHNN) tiếp tục được cụ thể hóa bằng chiến lược, quy trình và từng quyết định cấp tín dụng tại cơ sở.
 |
|
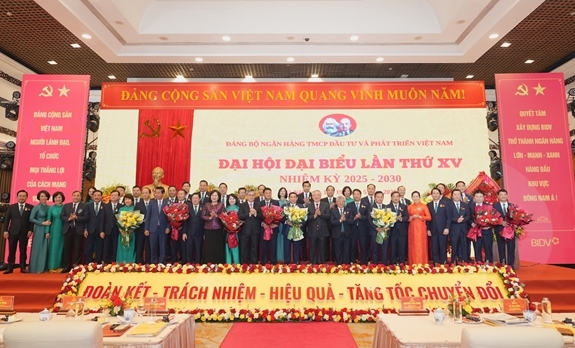
Đại hội đại biểu Đảng bộ BIDV lần thứ XV, nhiệm kỳ 2025-2030 (tổ chức tháng 5-2025). |
Từ định hướng chiến lược đến trách nhiệm thực thi
Đến ngày 30-6-2026, tổng tài sản hợp nhất của BIDV đạt 3,44 triệu tỷ đồng, dư nợ cho vay khách hàng khoảng 2,5 triệu tỷ đồng. Quy mô ấy tạo điều kiện để ngân hàng tham gia những chương trình đầu tư lớn, đồng thời đặt ra trách nhiệm sử dụng hiệu quả nguồn lực khi nền kinh tế chuyển trọng tâm sang năng suất, công nghệ và phát triển bền vững.
Đại hội Đảng bộ BIDV lần thứ XV tháng 5-2025 đã xác định mục tiêu xây dựng BIDV thành ngân hàng LỚN - MẠNH - XANH, hướng tới nhóm 100 ngân hàng lớn nhất châu Á, tập trung vào 3 khâu đột phá: Thể chế và mô hình kinh doanh; chất lượng đội ngũ; khoa học công nghệ và chuyển đổi số. Những lựa chọn này đặt yêu cầu phát triển quy mô trong mối quan hệ với năng lực quản trị, chất lượng hoạt động và khả năng đáp ứng những nhu cầu mới của nền kinh tế.
Định hướng đó tiếp tục được cụ thể hóa trong Chiến lược phát triển BIDV đến năm 2030, tầm nhìn 2045 được Đảng ủy thông qua tại Nghị quyết 48-NQ/ĐU ngày 24-4-2026 cùng 8 chiến lược hợp phần gắn định hướng kinh doanh với việc chuẩn bị năng lực tài chính, nhân lực, công nghệ, dữ liệu và phát triển bền vững. Đảng ủy yêu cầu triển khai chiến lược theo phương thức “Cùng biết - Cùng hiểu - Cùng hành động”. Ở cấp quản trị, Hội đồng quản trị chỉ đạo xây dựng chương trình hành động, xác định đầu mối, thời hạn; đưa chỉ tiêu chiến lược vào hệ thống đánh giá hằng năm của các khối, ban, đơn vị; phân công theo dõi, giám sát việc thực hiện. Qua đó, mục tiêu chung được chuyển thành nhiệm vụ có người chịu trách nhiệm và có căn cứ để kiểm tra tiến độ, kết quả.
Yêu cầu đổi mới còn đi vào cách giải quyết từng công việc. Nghị quyết 16-NQ/ĐU của Đảng ủy đặt mục tiêu giảm tối thiểu 30% quy trình nội bộ, 30% thao tác trong mỗi đầu việc và 30% thời gian xử lý hồ sơ, công việc. Việc rà soát gắn với nguyên tắc một việc có một đơn vị đầu mối; không yêu cầu lại thành phần hồ sơ đã có và được chia sẻ trong hệ thống. Đây là hướng xử lý những khâu chồng chéo, lặp lại có thể làm chậm quá trình phục vụ khách hàng và triển khai nhiệm vụ.
Dẫn vốn vào những động lực tăng trưởng mới
Hạ tầng chiến lược, chuyển đổi xanh và doanh nghiệp nhỏ và vừa trong chuỗi cung ứng là những minh chứng cho thấy cách BIDV cụ thể hóa định hướng phát triển. Bên cạnh các khoản tài trợ cho Ô Môn IV, Vành đai 4, LNG Quảng Trạch II, ngân hàng dự kiến dành khoảng 1-1,5 triệu tỷ đồng cho các dự án trọng điểm tại Hà Nội trong 5 năm tới, đã tiếp cận 34 công trình, dự án giai đoạn 2026-2030 đáp ứng điều kiện pháp lý.
Với chuyển đổi xanh, cuối năm 2025, dư nợ tín dụng xanh của BIDV đạt 82.332 tỷ đồng, tài trợ cho 1.789 khách hàng với 2.502 dự án, phương án, chiếm khoảng 3,5% tổng dư nợ. Danh mục hình thành qua nhiều năm là nền tảng để ngân hàng tiếp tục thực hiện định hướng phát triển xanh trong nhiệm kỳ mới. Tháng 6-2026, BIDV ký cấp tín dụng trung, dài hạn cho hệ thống điện mặt trời mái nhà của Công ty TNHH CME VISTA One do Samsung C&T và CME Solar triển khai để phục vụ nhu cầu điện sạch của các doanh nghiệp FDI, trong đó có chuỗi cung ứng Samsung. Khoản tài trợ được thực hiện sau khi Nghị định số 58/2025/NĐ-CP hoàn thiện cơ chế cho điện mặt trời mái nhà tự sản xuất, tự tiêu thụ và BIDV thiết kế sản phẩm riêng cho mô hình này, với tỷ lệ tài trợ tới 75-85% tổng mức đầu tư, thời hạn tới 10 năm. Trường hợp này cho thấy tín dụng xanh không chỉ phục vụ mục tiêu môi trường mà còn giúp doanh nghiệp trong chuỗi cung ứng đáp ứng yêu cầu giảm phát thải ngày càng khắt khe của thị trường, đồng thời gắn dòng vốn FDI với doanh nghiệp Việt Nam theo tinh thần Nghị quyết 10-NQ/TW.
Hiệu quả dòng vốn xanh còn cần được kiểm chứng bằng tác động tới môi trường. BIDV đã công bố các báo cáo phân bổ vốn, đánh giá tác động trái phiếu xanh và bền vững; đồng thời tham gia các sáng kiến quốc tế về đo lường phát thải tài chính, từng bước nâng cao khả năng kiểm chứng tác động môi trường của nguồn vốn. Báo cáo công bố tháng 6-2026 cho thấy 2.850 tỷ đồng trái phiếu xanh phát hành năm 2025 đã được phân bổ toàn bộ cho 19 dự án năng lượng tái tạo và công trình xanh. Danh mục dự án được tài trợ từ trái phiếu xanh và bền vững giai đoạn 2023-2025 ước giúp giảm hoặc tránh phát thải khoảng 644.810 tấn CO₂ tương đương mỗi năm. Đây là hướng đo lường cần từng bước mở rộng trong quản lý tín dụng xanh.
Nếu hạ tầng và chuyển đổi xanh đòi hỏi năng lực thu xếp vốn dài hạn, thì với doanh nghiệp nhỏ và vừa, một nút thắt quan trọng là cách tiếp cận tín dụng. Doanh nghiệp có đơn hàng, có giao dịch thường xuyên nhưng thiếu tài sản bảo đảm truyền thống cần được đánh giá đầy đủ hơn về khả năng tạo doanh thu và trả nợ. Chương trình SCFast 2026 quy mô tới 15.000 tỷ đồng thiết kế hạn mức dựa trên doanh số giao dịch giữa doanh nghiệp trung tâm và các doanh nghiệp vệ tinh. Khách hàng đáp ứng điều kiện có thể dùng hàng tồn kho làm tài sản đảm bảo với tỷ lệ tài trợ tới 85% giá trị đơn hàng, tăng hạn mức mùa vụ tới 30% hoặc cấp hạn mức tín chấp tới 10 tỷ đồng cho nhà phân phối thuộc một số ngành.
Để triển khai cách tài trợ này, ngân hàng cần dữ liệu đủ tin cậy về giao dịch và quan hệ thương mại của khách hàng. Từ tháng 12-2025, BIDV đưa hệ thống tài trợ chuỗi cung ứng BIDV SCF lên nền tảng web, kết nối với hệ thống quản trị nguồn lực doanh nghiệp (ERP). Đến thời điểm đó, ngân hàng đã triển khai gần 100 chuỗi, dư nợ tài trợ chuỗi tăng khoảng 40% so với năm 2024. Tháng 8-2026, biên bản ghi nhớ hợp tác với Hiệp hội Doanh nghiệp nhỏ và vừa Việt Nam (VINASME) mở hướng kết nối nền tảng để doanh nghiệp đăng ký vay trực tuyến, chia sẻ, xác thực hồ sơ năng lực và rút ngắn khâu thẩm định ban đầu.
Cùng thời điểm, triển khai văn bản 7125/NHNN-TD của Ngân hàng Nhà nước, BIDV dành 50.000 tỷ đồng cho doanh nghiệp nhỏ và vừa thuộc các lĩnh vực ưu tiên với lãi suất thấp hơn tối thiểu 1%/năm so với lãi suất cho vay bình quân cùng kỳ hạn, áp dụng đến hết năm 2028.
Sử dụng dữ liệu giao dịch, đơn hàng và dòng tiền giúp ngân hàng có thêm cơ sở tài trợ cho doanh nghiệp thiếu tài sản bảo đảm truyền thống. Cách tiếp cận này đòi hỏi năng lực xác thực dữ liệu, nhận diện gian lận và giám sát sau giải ngân. Kết quả thực tế cần được đánh giá bằng tiến độ công trình, tác động môi trường và khả năng tiếp cận vốn của doanh nghiệp. Đó cũng là căn cứ để cấp ủy kiểm tra việc thực hiện nghị quyết, gắn trách nhiệm với hiệu quả sử dụng từng dòng vốn.
 |
|
Chủ tịch Hội đồng quản trị BIDV Lê Ngọc Lâm tại lễ ký kết hợp đồng tín dụng tài trợ dự án Nhà máy nhiệt điện Ô Môn IV. Ảnh: nhandan.vn |
Mở rộng nguồn lực và tham gia phát triển thị trường
Đáp ứng nhu cầu vốn dài hạn đòi hỏi ngân hàng đa dạng hóa nguồn huy động. Giai đoạn 2023–2025, BIDV phát hành lũy kế 8.350 tỷ đồng trái phiếu ESG. Tháng 4-2026, ngân hàng công bố khoản vay bền vững trung, dài hạn 250 triệu USD do Ngân hàng Phát triển châu Á (ADB) đầu mối thu xếp với sự tham gia của Cơ quan Hợp tác Quốc tế Nhật Bản (JICA) và Chính phủ Canada, hỗ trợ nông nghiệp bền vững và doanh nghiệp nhỏ và vừa. Trước đó, tháng 11-2025, BIDV và Ngân hàng Hợp tác Quốc tế Nhật Bản (JBIC) ký thỏa thuận hợp tác về tài chính xanh, hỗ trợ khử carbon và chuyển đổi năng lượng. Những hoạt động này bổ sung nguồn vốn cho ngân hàng, đồng thời đặt ra yêu cầu đáp ứng các tiêu chuẩn quốc tế về minh bạch thông tin, quản trị và môi trường – xã hội.
Vai trò của ngân hàng còn mở rộng sang hạ tầng phục vụ thị trường. Tháng 6-2026, BIDV được lựa chọn làm ngân hàng thanh toán cho giao dịch hạn ngạch phát thải khí nhà kính và tín chỉ carbon trên sàn giao dịch carbon trong nước. Ngày 29-6-2026, hệ thống BIDV Carbon Settlement Network tham gia vận hành phiên giao dịch đầu tiên trên sàn giao dịch carbon trong nước, kết nối các thành viên lưu ký với Tổng công ty Lưu ký và Bù trừ Chứng khoán Việt Nam. Phiên khai trương ghi nhận 1.210 tấn CO₂e được giao dịch, giá giao dịch gần nhất 130.000 đồng/tấn CO₂e; thanh toán được hoàn tất tự động. Hạ tầng chuyên biệt này góp phần đưa công cụ kinh tế phục vụ chuyển đổi xanh vào vận hành, mở rộng vai trò của ngân hàng bằng năng lực công nghệ và dịch vụ tài chính.
Nhìn từ yêu cầu phát triển thị trường vốn dài hạn cho kỷ nguyên phát triển mới, sự chuyển dịch vai trò này có ý nghĩa quan trọng: Để nền kinh tế từng bước giảm phụ thuộc vào tín dụng, chính các ngân hàng lớn cũng phải góp phần mở rộng những kênh huy động, tổ chức và luân chuyển nguồn lực ngoài hoạt động cho vay.
Kỷ luật thực thi quyết định chất lượng dòng vốn
Khả năng huy động và phân bổ nguồn lực càng lớn, yêu cầu về năng lực tài chính, quản trị rủi ro và kiểm soát quyền lực càng cao. Với BIDV, quy mô bảng cân đối hơn 3 triệu tỷ đồng đồng nghĩa mỗi quyết định tín dụng lớn đều có tác động trực tiếp tới chất lượng tài sản, khả năng sinh lời và sự an toàn của ngân hàng.
Muốn tài trợ nhiều hơn cho hạ tầng, công nghệ, chuyển đổi xanh, ngân hàng phải củng cố vốn tự có, quản trị thanh khoản, kiểm soát giới hạn tín dụng và nâng năng lực thẩm định. Hiệu quả vận hành cũng cần được cải thiện, hệ thống Bcash của BIDV đã số hóa khoảng 80% quy trình giao dịch tiền mặt, tạo điều kiện chuẩn hóa dữ liệu và chuyển nguồn lực sang phục vụ khách hàng, quản trị rủi ro.
Thực hiện phân cấp gắn liền với yêu cầu rõ trách nhiệm. Trong yêu cầu đổi mới lề lối làm việc, Đảng ủy xác định một việc có một đầu mối chủ trì, chịu trách nhiệm chính về tiến độ, chất lượng; cấp trên không can thiệp trái quy định vào công việc thuộc thẩm quyền cấp dưới. Ở cấp đơn vị, quyền được giao gắn với trách nhiệm chủ động giải quyết và báo cáo kịp thời vấn đề vượt thẩm quyền.
Một tình huống tại Trung tâm Thẩm định và Phê duyệt II cho thấy vai trò quan trọng của người thực thi. Doanh nghiệp xuất khẩu có doanh thu giảm khoảng 25% vẫn cần vốn lưu động duy trì sản xuất, Trung tâm đã lựa chọn điều chỉnh hạn mức, gắn giải ngân với nguồn thu từ hợp đồng xuất khẩu và tăng giám sát sử dụng vốn. Sau chín tháng, doanh nghiệp phục hồi phần lớn hoạt động, không phát sinh nợ xấu. Tiếp tục tài trợ trong tình huống ấy đòi hỏi người thẩm định phải phân biệt khó khăn có thể khắc phục với phương án thiếu khả năng hoàn trả, có bản lĩnh bảo vệ nhận định chuyên môn và chịu trách nhiệm về đề xuất.
Đó cũng là yêu cầu xây dựng đội ngũ. Đảng ủy chủ trương gắn kết quả đào tạo với hiệu quả công việc; chương trình hành động yêu cầu đào tạo nội bộ, đào tạo lại ở chi bộ sát thực tiễn đơn vị. Áp lực chỉ tiêu, trách nhiệm phản biện và đạo đức nghề nghiệp cần được đưa vào sinh hoạt chi bộ để nhận diện, giải quyết vướng mắc trong thực thi. Quyền phê duyệt tín dụng phải gắn với trách nhiệm giải trình; quyết định có cơ sở thẩm định, khả năng truy vết và cơ chế phòng ngừa xung đột lợi ích.
Trong tài chính xanh, theo Bí thư Đảng ủy, Chủ tịch HĐQT BIDV Lê Ngọc Lâm, ngân hàng áp dụng rà soát chéo thông tin ESG giữa các đơn vị chuyên môn, quản lý rủi ro và quan hệ nhà đầu tư nhằm bảo đảm dữ liệu có căn cứ, nhất quán, hạn chế nguy cơ “tẩy xanh”. Tính chính xác của thông tin ảnh hưởng trực tiếp tới uy tín và khả năng tiếp cận nguồn vốn dài hạn.
Từ nhu cầu huy động khoảng 38,5 triệu tỷ đồng vốn đầu tư giai đoạn 2026–2030, câu chuyện xuyên suốt loạt bài trở lại điều kiện để vốn tạo năng lực phát triển. BenKon cần cách tài trợ phù hợp với hoạt động công nghệ; Gò Gòn cần vốn cho phương thức canh tác mới; Ô Môn IV cần nguồn lực dài hạn và sự đồng bộ của cả chuỗi dự án. Mỗi nhu cầu đòi hỏi thể chế phù hợp, cơ chế tài chính khả thi và chủ thể đủ năng lực thực hiện.
Chủ trương của Đảng xác định hướng phát triển; Chính phủ và ngành Ngân hàng cụ thể hóa bằng chính sách, công cụ điều hành; tại cơ sở, cấp ủy lãnh đạo và bộ máy chuyên môn tổ chức thực hiện theo chức năng, thẩm quyền. Kết quả cuối cùng phải thể hiện ở công trình vận hành hiệu quả, doanh nghiệp nâng năng suất và vốn vay tạo nguồn thu hoàn trả. Quán triệt tại Hội nghị toàn quốc triển khai Nghị quyết Trung ương 4 ngày 16-10-2026, Tổng Bí thư, Chủ tịch nước Tô Lâm nhấn mạnh: “Chủ trương đúng phải trở thành năng lực phát triển thực chất”. Chất lượng công tác xây dựng Đảng tại một định chế tài chính lớn như BIDV vì thế cần được kiểm chứng qua kết quả quản trị: Chiến lược phù hợp, đội ngũ đủ năng lực, quyết định phân bổ vốn minh bạch và kỷ luật tín dụng được giữ vững trong quá trình tăng trưởng.
TS Phạm Thị Hạnh - Lưu Minh Trí - Vũ Thu Hiền - Nguyễn Ngọc Nhật