Khoảng 38,5 triệu tỷ đồng tương đương 40% GDP là quy mô vốn đầu tư Việt Nam cần huy động trong 5 năm 2026-2030, trong đó riêng năm 2026 khoảng 5,1 triệu tỷ đồng. Theo tính toán của Bộ Tài chính, ngân sách nhà nước chỉ có thể đáp ứng khoảng 20%, phần còn lại phải đến từ doanh nghiệp, người dân, thị trường vốn và các nguồn vốn trong, ngoài nước. Quy mô ấy tất yếu đặt ra câu hỏi: Lấy đâu ra từng ấy tiền? Nhưng nếu chỉ dừng ở đó, bài toán tăng trưởng sẽ bị thu hẹp thành bài toán huy động vốn.
38,5 triệu tỷ đồng và bài toán lớn hơn chuyện tìm tiền
Năm 2026 là năm đầu thực hiện Nghị quyết Đại hội XIV của Đảng. Mục tiêu tăng trưởng hai con số được đặt cùng yêu cầu xác lập mô hình tăng trưởng mới theo hướng dựa nhiều hơn vào năng suất, khoa học công nghệ, đổi mới sáng tạo và chuyển đổi số thay vì tiếp tục phụ thuộc quá lớn vào việc mở rộng vốn và lao động.
Sự thay đổi đó tác động trực tiếp tới bài toán nguồn lực khi hiệu quả sử dụng vốn trở nên quan trọng không kém quy mô vốn. Một khoản đầu tư vào dây chuyền công nghệ giúp tăng năng suất hoặc vào hạ tầng giúp giảm chi phí logistics cho hàng nghìn doanh nghiệp có tác động hoàn toàn khác với dòng tiền chủ yếu làm tăng giá tài sản.
 |
|
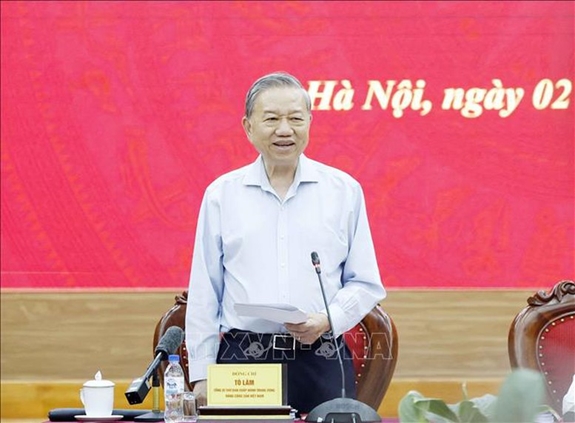
Tổng Bí thư, Chủ tịch nước Tô Lâm tại chương trình làm việc với Ban Chính sách, Chiến lược Trung ương ngày 2-3-2026. Ảnh: TTXVN
|
Làm việc với Ban Chính sách, Chiến lược Trung ương ngày 2-3-2026 về xây dựng nghị quyết thúc đẩy tăng trưởng hai con số gắn với mô hình tăng trưởng mới, Tổng Bí thư Tô Lâm (nay là Tổng Bí thư, Chủ tịch nước Tô Lâm) yêu cầu các nguồn lực, trong đó có vốn tín dụng, phải được tính đúng, tính đủ, “phân bổ theo hiệu quả và chịu trách nhiệm giải trình”. Yêu cầu ấy đặt việc huy động vốn trong quan hệ chặt chẽ với chất lượng phân bổ và sử dụng vốn.
Các nghị quyết chiến lược gần đây cho thấy khá rõ sự thay đổi về “địa chỉ” của dòng vốn. Nghị quyết 57-NQ/TW xác định khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số là đột phá quan trọng; Nghị quyết 68-NQ/TW đặt kinh tế tư nhân vào vị trí một trong những động lực quan trọng nhất của nền kinh tế. Với nguồn vốn đầu tư nước ngoài, Nghị quyết 10-NQ/TW ngày 8-6-2026 cũng chuyển trọng tâm từ thu hút vốn đơn thuần sang chất lượng, hiệu quả, chuyển giao công nghệ, tham gia chuỗi cung ứng, tăng giá trị gia tăng trong nước và liên kết giữa doanh nghiệp FDI với doanh nghiệp Việt Nam. Như vậy, từ vốn trong nước đến FDI, thước đo ngày càng dịch chuyển từ “bao nhiêu vốn?” sang “vốn tạo ra năng lực gì?”
Cùng với đó, Trung ương đặt yêu cầu phát triển thị trường vốn dài hạn, giảm dần sự phụ thuộc vào hệ thống ngân hàng. Đây là vấn đề có tính cấu trúc khi tỷ lệ tín dụng/GDP của Việt Nam năm 2025 ở khoảng 145-146%, thuộc nhóm cao trong khu vực. Mức này không có nghĩa tín dụng đã hết dư địa, nhưng cho thấy mục tiêu tăng trưởng cao khó có thể tiếp tục dựa chủ yếu vào mở rộng tín dụng theo chiều rộng; nền kinh tế phải tạo ra nhiều năng suất hơn trên mỗi đồng vốn.
Vì sao tiền chưa thành vốn phát triển?
Một trong những vấn đề lớn nhất hiện nay không phải nền kinh tế không có nguồn lực mà là cấu trúc nguồn lực chưa khớp với nhu cầu phát triển, nổi cộm ở bốn điểm nghẽn chính.
Điểm nghẽn đầu tiên nằm ở cấu trúc dẫn vốn.
Hệ thống ngân hàng vẫn là kênh cung ứng vốn chủ lực, nhưng sức ép ngày càng lớn khi nhu cầu vốn trung và dài hạn tăng nhanh. Năm 2025, tín dụng toàn hệ thống tăng 19,07%, bổ sung gần 3 triệu tỷ đồng cho nền kinh tế, trong khi tổng giá trị huy động qua phát hành cổ phiếu và trái phiếu doanh nghiệp riêng lẻ chỉ khoảng 763,5 nghìn tỷ đồng, bằng 1/4 lượng tín dụng tăng thêm. Theo tổng hợp của Viện Nghiên cứu Kinh tế BIDV, vốn hóa thị trường chứng khoán tương đương khoảng 77,6% GDP, dư nợ trái phiếu khoảng 30,7% GDP, nhưng tổng tài sản ròng của các quỹ đầu tư chứng khoán mới ở mức khoảng 0,78% GDP.
Những con số này phản ánh vấn đề không nằm ở chỗ Việt Nam không có thị trường vốn, mà ở việc lớp nhà đầu tư tổ chức dài hạn còn mỏng. Khi bảo hiểm, quỹ đầu tư, quỹ hưu trí và các định chế đầu tư dài hạn chưa phát triển đủ sâu, nhu cầu vốn trung và dài hạn tiếp tục dồn về ngân hàng.
Đây cũng là lý do Chính phủ đặt cải cách thị trường tài chính trong một chương trình riêng. Quyết định 1413/QĐ-TTg ngày 27-7-2026 phê duyệt Đề án Cải cách tổng thể thị trường tài chính Việt Nam gắn với thực hiện mục tiêu tăng trưởng ở mức cao, liên tục đến năm 2045. TS. Cấn Văn Lực, Chuyên gia kinh tế trưởng BIDV, thành viên Hội đồng tư vấn Chính sách Tài chính - tiền tệ Quốc gia cho rằng hệ thống tài chính cần được tái cấu trúc theo hướng cân bằng hơn, phát triển nhanh thị trường vốn để đáp ứng nhu cầu trung và dài hạn, qua đó giảm áp lực lên khu vực ngân hàng.
 |
|
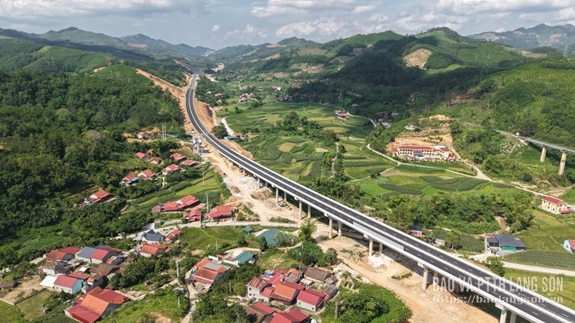
Tuyến cao tốc Hữu Nghị - Chi Lăng từ nút giao IC30 đến km45. Ảnh: baolangson.vn |
Điểm nghẽn thứ hai nằm ở kỳ hạn.
Nguồn vốn dưới 12 tháng hiện chiếm khoảng 80-85% tổng huy động của hệ thống ngân hàng, trong khi các dự án cao tốc, đường sắt, cảng biển hay nhà máy điện thường cần nguồn vốn 10-20 năm hoặc lâu hơn. Ngân hàng vốn có chức năng chuyển đổi kỳ hạn, nhưng khi phần lớn nhu cầu đầu tư dài hạn cùng dồn lên bảng cân đối của hệ thống, sức ép về thanh khoản, vốn tự có và quản trị rủi ro sẽ tăng.
Bài toán còn khó hơn bởi một nghịch lý thời gian: Việt Nam chỉ có vài năm để tạo ra nguồn lực đủ lớn phục vụ mục tiêu 2030, trong khi những định chế tạo vốn dài hạn thường cần nhiều năm để trưởng thành. Theo kinh nghiệm quốc tế, quỹ hưu trí có thể cần 10-20 năm để đạt quy mô đủ lớn, thị trường trái phiếu doanh nghiệp cần nhiều năm để phát triển chiều sâu, một trung tâm tài chính quốc tế cũng không thể hình thành đầy đủ chỉ trong thời gian ngắn. Điều đó đòi hỏi phải lựa chọn đúng thứ tự ưu tiên, thay vì kỳ vọng mọi kênh vốn cùng trưởng thành trong một chu kỳ kế hoạch.
Điểm lệch thứ ba nằm giữa nhu cầu vốn và điều kiện để dự án được tài trợ. Cao tốc cửa khẩu Hữu Nghị - Chi Lăng (Lạng Sơn) là một ví dụ. Dự án có tổng mức đầu tư hơn 11.000 tỷ đồng, đã có nhà đầu tư và ngân hàng cam kết cho vay, nhưng nhiều tháng vốn vẫn chưa được giải ngân. Điểm nghẽn không phải do thiếu tiền mà ở phân bổ rủi ro doanh thu trong thời gian hoàn vốn dài. Khi Luật số 57/2024/QH15 cho phép vốn nhà nước tham gia tới 70% và Luật số 90/2025/QH15 quy định chia sẻ phần tăng, giảm doanh thu, dòng vốn được khơi thông: hợp đồng tín dụng ký tháng 2/2025, tuyến cao tốc đã được thông tuyến vào tháng 12-2025. Với tài chính dự án, nhu cầu vốn phải đi cùng phương án hoàn vốn khả thi. Hợp đồng, cơ chế giá và cách phân bổ rủi ro cần giúp người cho vay định lượng được khả năng thu hồi vốn. Đó là tính “bankable” - khả năng đáp ứng điều kiện tài trợ của một dự án.
Điểm nghẽn cuối cùng xuất hiện khi tài sản của nền kinh tế thay đổi nhanh hơn cách hệ thống tài chính nhận diện giá trị.
Ở một doanh nghiệp công nghệ, tài sản quan trọng có thể là thuật toán, dữ liệu, bằng sáng chế, phần mềm, khách hàng hay khoản phải thu chứ không phải đất đai và nhà xưởng.
Câu chuyện của Công ty Cổ phần BenKon là trường hợp khá điển hình. Doanh nghiệp cung cấp giải pháp tối ưu năng lượng bằng Internet vạn vật (IoT), sở hữu bằng sáng chế cốt lõi, có hợp đồng và khách hàng thực tế, nhưng chu kỳ từ sản xuất, lắp đặt tới nghiệm thu và thanh toán kéo dài từ bốn đến hơn sáu tháng. Càng ký nhiều hợp đồng, nhu cầu vốn lưu động càng tăng, trong khi tài sản giá trị nhất lại bằng sáng chế, không phải bất động sản để thế chấp. Theo Giám đốc BenKon Trương Minh Đạt, khó khăn trước hết nằm ở khả năng tiếp cận khoản vốn đủ lớn và kịp thời hơn là bản thân mức lãi suất.
Trường hợp này cho thấy nếu tín dụng chủ yếu nhìn vào tài sản thế chấp, hệ thống có thể đánh giá chưa đầy đủ những doanh nghiệp mà mô hình tăng trưởng mới đang cần. Lời giải không phải hạ chuẩn tín dụng, mà là nâng năng lực đánh giá dòng tiền, khoản phải thu, hợp đồng, tài sản trí tuệ và rủi ro công nghệ, đồng thời phát triển vốn cổ phần, bảo lãnh, quỹ đầu tư mạo hiểm và các cơ chế tài trợ phù hợp hơn. Khi nền kinh tế dựa nhiều hơn vào tri thức, khoảng cách giữa giá trị doanh nghiệp và giá trị tài sản thế chấp cũng ngày càng lớn.
Đây chính là tinh thần Nghị quyết 57-NQ/TW đã xác lập: “chấp nhận rủi ro, đầu tư mạo hiểm và độ trễ trong nghiên cứu khoa học, phát triển công nghệ”. Tại phiên họp chuyên đề về công nghệ chiến lược ngày 18-3-2026, Tổng Bí thư Tô Lâm (nay là Tổng Bí thư, Chủ tịch nước Tô Lâm) tiếp tục yêu cầu hoàn thiện “cơ chế ưu đãi về thuế, tín dụng, hỗ trợ lãi suất, đồng tài trợ công - tư”, với tinh thần “chấp nhận rủi ro có kiểm soát”.
Tại hội nghị về khơi thông nguồn lực tài chính - ngân hàng phục vụ tăng trưởng vùng Đông Nam Bộ ngày 23-10-2026, Thống đốc Ngân hàng Nhà nước (NHNN) Phạm Đức Ấn cho biết NHNN sẽ cùng các tổ chức tín dụng nghiên cứu những kiến nghị về tài sản bảo đảm, nhất là trong đổi mới sáng tạo và sở hữu trí tuệ. Thống đốc cũng đề nghị doanh nghiệp kết hợp vốn vay với huy động qua cổ phiếu, trái phiếu và các nguồn vốn hợp pháp khác. Cơ chế tài trợ vì thế cần phù hợp hơn với loại tài sản và giai đoạn phát triển của doanh nghiệp.
Có công cụ chưa có nghĩa nguồn lực đã được khơi thông
Nếu nhìn vào hệ thống tài chính hiện nay, Việt Nam không phải bắt đầu từ con số không: ngân hàng, thị trường cổ phiếu, trái phiếu, PPP, quỹ đầu tư, quỹ hưu trí và nhiều cơ chế huy động nguồn lực xã hội đã được hình thành nhưng còn một khoảng cách khá rõ giữa “công cụ đã tồn tại” và “khả năng vận hành thực tế”.
PPP đã có khuôn khổ pháp lý và nhu cầu hạ tầng rất lớn nhưng số dự án mới còn hạn chế. Quỹ hưu trí bổ sung tự nguyện đã có hành lang pháp lý nhiều năm nhưng quy mô tài sản vẫn nhỏ, chưa trở thành lực lượng nhà đầu tư dài hạn đáng kể. Kiều hối vào Việt Nam ở quy mô lớn nhưng phần trực tiếp chuyển thành đầu tư dài hạn còn thấp; một lượng vàng đáng kể vẫn nằm trong dân cư dưới dạng tài sản tích trữ.
Thực trạng đó cho thấy Việt Nam không hoàn toàn thiếu nguồn lực hay công cụ mà thiếu điều kiện để công cụ vận hành hiệu quả. Những điều kiện ấy bao gồm thiết kế sản phẩm đủ hấp dẫn, cơ chế chia sẻ rủi ro, chất lượng dự án, lớp nhà đầu tư dài hạn, minh bạch thông tin và niềm tin của người sở hữu vốn.
Phát triển thị trường vốn vì thế không đơn giản là dịch chuyển dòng tiền ra khỏi ngân hàng. Dư nợ cho vay ký quỹ đã tăng từ khoảng 125.000 tỷ đồng cuối quý I/2023 lên 445.000 tỷ đồng cuối quý II/2026, trong khi tổng tài sản các công ty chứng khoán đạt khoảng 860.400 tỷ đồng cuối năm 2025. Năm 2025, thị trường chứng khoán tăng mạnh nhưng khối ngoại vẫn bán ròng khoảng 5,2 tỷ USD.
Các số liệu này không phủ nhận vai trò của thị trường vốn, nhưng cho thấy một thị trường tăng nhanh dựa nhiều vào đòn bẩy ngắn hạn và giao dịch tài sản chưa chắc tạo ra loại vốn dài hạn mà nền kinh tế đang thiếu. Giảm phụ thuộc vào tín dụng ngân hàng vì vậy phải đi cùng yêu cầu phát triển thị trường vốn minh bạch, lành mạnh và đủ khả năng dẫn vốn vào sản xuất, công nghệ và hạ tầng dài hạn.
Thể chế phải làm cho dòng vốn “đủ tin” để đi dài
Khi khoảng 80% nhu cầu vốn đầu tư giai đoạn 2026–2030 phải được huy động ngoài ngân sách, Nhà nước không thể phân bổ phần lớn nguồn lực bằng mệnh lệnh hành chính. Vai trò quan trọng hơn là tạo ra một môi trường trong đó doanh nghiệp, quỹ đầu tư và nhà đầu tư quốc tế có thể nhìn thấy, định lượng và chấp nhận rủi ro trong thời gian đủ dài.
Điều đó đòi hỏi quyền tài sản rõ ràng, hợp đồng có khả năng thực thi, cơ chế giá đủ dự đoán, thông tin minh bạch và trách nhiệm giữa Nhà nước với nhà đầu tư được phân bổ cụ thể. Những yếu tố tưởng như thuộc lĩnh vực pháp lý này thực chất tác động trực tiếp tới chi phí vốn: dự án kéo dài thủ tục sẽ chịu chi phí tài chính lớn hơn, thị trường thiếu thông tin khiến nhà đầu tư yêu cầu mức bù rủi ro cao hơn, còn tài sản trí tuệ khó xác lập và chuyển nhượng sẽ có giá trị tài chính thấp hơn giá trị kinh tế thực tế.
Ở điểm này, Nghị quyết 66-NQ/TW về đổi mới công tác xây dựng và thi hành pháp luật có quan hệ trực tiếp với câu chuyện nguồn lực. Giá trị của cải cách không chỉ nằm ở số lượng văn bản mới mà ở khả năng làm giảm bất định đối với người bỏ vốn: Sau cải cách có thêm dự án đủ điều kiện tài trợ hay không, có thêm nhà đầu tư sẵn sàng nắm giữ tài sản dài hạn hay không, doanh nghiệp công nghệ có thêm cách chứng minh giá trị tài sản vô hình hay không, và vốn FDI có tạo được liên kết sâu hơn với doanh nghiệp trong nước hay không.
Tăng trưởng hai con số vì thế chắc chắn cần thêm vốn, nhưng tăng vốn mới chỉ là điều kiện cần. Phép thử thực sự nằm ở khả năng biến nguồn lực đang tồn tại trong ngân hàng, thị trường, dân cư và dòng vốn quốc tế thành vốn dài hạn cho những dự án đủ chuẩn, cho năng suất cao hơn và cho những năng lực sản xuất mới.
Trong vài năm tới, khi các định chế vốn dài hạn chưa thể trưởng thành ngay lập tức, sức ép cung ứng nguồn lực vẫn trước hết dồn lên hệ thống ngân hàng. Câu hỏi tiếp theo là tín dụng cần mở rộng tới đâu, được hướng vào đâu và phải đi kèm những điều kiện nào để không biến việc mở “van” tín dụng thành lời giải duy nhất cho mục tiêu tăng trưởng.
TS. Phạm Thị Hạnh - Lưu Minh Trí - Vũ Thu Hiền - Nguyễn Ngọc Nhật