Nhiều DNNVV trong chuỗi cung ứng có năng lực sản xuất, đơn hàng và thị trường đầu ra ổn định, nhưng vẫn gặp khó khăn khi tiếp cận vốn do thiếu tài sản bảo đảm, báo cáo tài chính, lịch sử tín dụng độc lập. Nắm bắt nhu cầu đó, Ngân hàng Thương mại cổ phần Quân đội (MB) tiên phong triển khai nền tảng tài trợ chuỗi cung ứng đa tầng (SCF đa tầng) trên nền tảng số, giúp khơi thông dòng vốn xuyên suốt tới các doanh nghiệp nhỏ, hộ kinh doanh trong chuỗi cung ứng mà không yêu cầu tài sản bảo đảm.
Hỗ trợ xây dựng hệ sinh thái nhà cung cấp ổn định
Đánh giá về thực trạng tài trợ vốn cho các chuỗi cung ứng tại Việt Nam, Đại tá Phạm Như Ánh, Tổng giám đốc MB cho hay, từ trước đến nay, hầu hết các ngân hàng mới chỉ tài trợ được tín dụng cho một tầng nhà cung cấp. Nguồn vốn tín dụng được dừng lại ở các doanh nghiệp tầng 1 trong chuỗi cung ứng. Thực tế này tạo ra một nghịch lý: Các doanh nghiệp tầng 1 thường là các đơn vị quy mô lớn, có năng lực tài chính mạnh và sẵn sàng tiếp cận được nhiều nguồn vốn của ngân hàng nên không có nhu cầu đề nghị vay vốn phức tạp. Tuy nhiên, với các doanh nghiệp ở tầng sâu hơn trong chuỗi cung ứng (tầng 2, tầng 3, tầng 4...) thì nhu cầu vay vốn lại càng trở nên cấp thiết. Càng về cuối chuỗi, doanh nghiệp càng nhỏ, năng lực tài chính càng yếu, ít tài sản bảo đảm và rất khó tự chứng minh uy tín để tiếp cận vốn ngân hàng. Khi đó, để vay được vốn từ ngân hàng thì những doanh nghiệp này phải cung cấp đầy đủ yêu cầu về tài sản bảo đảm, hồ sơ pháp lý, báo cáo tài chính. Bộ hồ sơ vay vốn khi đó sẽ rất cồng kềnh và đây chính là điểm nghẽn của DNNVV khi tiếp cận vốn ngân hàng.
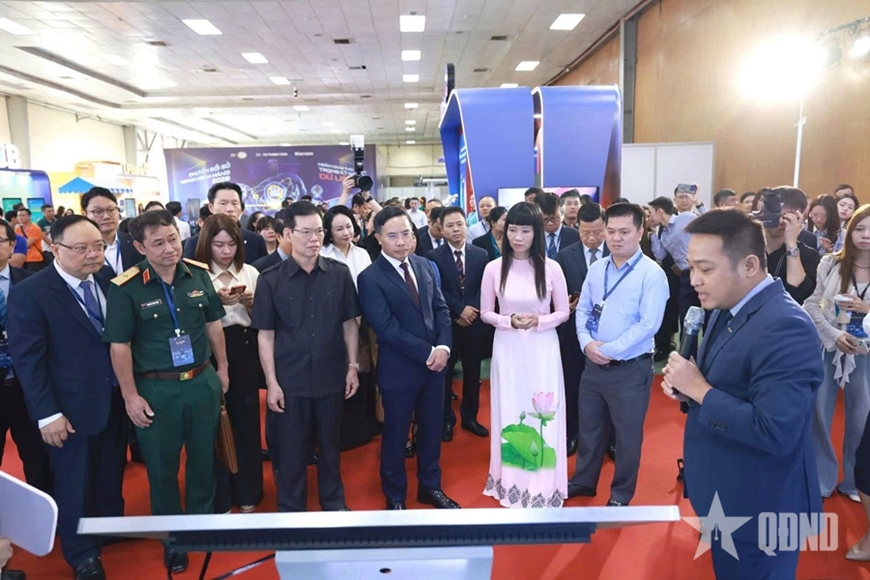 |
| Các đại biểu tham quan gian trưng bày của MB trong sự kiện "Chuyển đổi số ngành ngân hàng năm 2026", ngày 18-8-2026. Ảnh: THU HIỀN |
Điểm khác biệt của nền tảng tài trợ chuỗi cung ứng đa tầng nằm ở việc ứng dụng các phương thức tài chính và giải pháp phi tín dụng, giúp dòng vốn có thể được luân chuyển xuyên suốt chuỗi thay vì chỉ tập trung ở một cấp độ. Với DNNVV trong chuỗi cung ứng, giải pháp mở ra một phương thức tiếp cận tài chính thuận lợi hơn dựa trên dòng giao dịch và vai trò của doanh nghiệp trong chuỗi. Điểm cốt lõi của giải pháp nằm ở việc chuyển đổi các khoản phải trả thành cam kết thanh toán điện tử. Bất kỳ doanh nghiệp nào trong chuỗi cung ứng khi cần tiền mặt có thể yêu cầu rút tiền từ cam kết thanh toán điện tử mà không cần tài sản bảo đảm hay thủ tục cấp hạn mức. Qua đó, doanh nghiệp có thêm nguồn lực để mua nguyên vật liệu, mở rộng công suất, bảo đảm tiến độ giao hàng và nâng cao năng lực đáp ứng yêu cầu của các doanh nghiệp đầu ngành. Đến hạn thanh toán, hệ thống tự động thu hồi công nợ theo chuỗi từ dưới lên trên.
“Sau 6 tháng triển khai thí điểm, nền tảng tài trợ chuỗi cung ứng đa tầng đã đạt quy mô giao dịch khoảng 5.000 tỷ đồng. Đồng thời đã được triển khai cho nhiều doanh nghiệp đầu ngành trong các lĩnh vực trọng điểm như thép, xây dựng, nông sản, điện tử và FMCG (ngành hàng tiêu dùng nhanh). Kết quả bước đầu cho thấy khả năng kết nối doanh nghiệp trung tâm với hệ sinh thái nhà cung cấp, hỗ trợ DNNVV tiếp cận nguồn vốn và mở rộng dòng vốn tới nhiều tầng trong chuỗi”, đại diện MB chia sẻ.
Gia tăng năng lực cạnh tranh chuỗi cung ứng
Đánh giá về những lợi ích mà nền tảng tài trợ chuỗi cung ứng đa tầng mang lại cho DNNVV, TS Tô Hoài Nam, Phó chủ tịch Thường trực kiêm Tổng thư ký Hiệp hội DNNVV Việt Nam nhận định: “Chúng tôi đánh giá rất cao hướng đi tiên phong này của MB trong hệ thống ngân hàng. Bởi hiện nay, việc tiếp cận vốn ngân hàng của các doanh nghiệp thuộc tầng sâu trong chuỗi cung ứng là rất khó khăn. Thông qua mối quan hệ mua bán trong một chuỗi cung ứng, MB có thể kiểm chứng được khả năng cấp tín dụng cho các doanh nghiệp trong chuỗi thông qua việc họ bán hàng cho ai, giao hàng có được đều đặn, ổn định hay không, khả năng thanh toán, xoay vòng vốn. Trên cơ sở đó, cấp vốn đến từng mắt xích, giúp doanh nghiệp nhỏ, hộ kinh doanh ở cuối tầng của chuỗi cung ứng nâng cao năng lực sản xuất, mở rộng hoạt động kinh doanh. Nhờ đó giúp gia tăng khả năng cạnh tranh của cả chuỗi cung ứng lên nhiều lần”.
 |
Khách hàng giao dịch tại Ngân hàng Thương mại cổ phần Quân đội (MB). Ảnh: THU HIỀN
|
PGS, TS Phùng Thanh Quang, Viện Ngân hàng-Tài chính, Đại học Kinh tế Quốc dân đánh giá cao cách làm sáng tạo này của MB. Tuy nhiên, để dòng vốn thực sự đến đúng các DNNVV, hộ kinh doanh, cá nhân nhỏ lẻ trong chuỗi cung ứng, đòi hỏi nỗ lực không nhỏ từ phía ngân hàng. PGS, TS Phùng Thanh Quang góp ý: “Trước hết, MB cần xác thực giao dịch thương mại thực trong chuỗi thông qua đối chiếu đơn hàng, hóa đơn, chứng từ giao nhận, lịch sử thanh toán và dòng tiền. Khi tài trợ xuống tầng 2, tầng 3 hoặc tới hộ kinh doanh, khoảng cách thông tin giữa ngân hàng và khách hàng cuối lớn hơn nên rủi ro giao dịch giả, tài trợ trùng hoặc dòng tiền không đúng mục đích cũng tăng lên. Thứ hai, mô hình chấm điểm nên kết hợp uy tín của doanh nghiệp đầu chuỗi với dữ liệu riêng của từng nhà cung cấp như doanh số, tần suất giao hàng, độ ổn định của dòng tiền, mức độ phụ thuộc vào một khách hàng hay lịch sử thực hiện đơn hàng. Như vậy sẽ hạn chế tình trạng phụ thuộc quá mức vào doanh nghiệp trung tâm. Thứ ba, cần thiết kế dòng tiền theo hướng có thể theo dõi tương đối xuyên suốt, để dòng vốn được sử dụng đúng mục đích vào nguyên vật liệu, hàng hóa và hoạt động sản xuất, kinh doanh. Đây là điểm đặc biệt quan trọng với hộ kinh doanh, nơi dòng tiền cá nhân và kinh doanh thường chưa có sự tách biệt rõ ràng. Cuối cùng, tự động hóa quy trình phải đi cùng kiểm soát rủi ro theo thời gian thực. Nền tảng được thiết kế tự động hóa toàn trình và ứng dụng chuỗi khối (Blockchain), dữ liệu lớn (Big Data). Vì vậy, càng giải ngân nhanh thì càng cần hệ thống cảnh báo bất thường và kiểm soát gian lận tốt. Khi đó, nguồn vốn mới thực sự chuyển thành vốn lưu động, đơn hàng và năng lực sản xuất mới cho các mắt xích nhỏ trong chuỗi”.
| MB vừa ghi nhận một cột mốc mới khi vốn điều lệ đạt 100.687 tỷ đồng, trở thành ngân hàng đầu tiên tại Việt Nam vượt ngưỡng 100.000 tỷ đồng vốn điều lệ. Cột mốc này giúp củng cố nền tảng tài chính của MB, tạo thêm dư địa mở rộng hoạt động kinh doanh, nâng cao năng lực cạnh tranh và đáp ứng các yêu cầu về an toàn vốn trong giai đoạn tăng trưởng mới. Theo kế hoạch năm 2026, MB hướng tới quy mô tổng tài sản khoảng 2,1 triệu tỷ đồng, phục vụ 40 triệu khách hàng và lợi nhuận trước thuế khoảng 40.000 tỷ đồng. |