Lãi suất vay ngân hàng từ 5,5% đến 24%/năm
Lãi suất vay ngân hàng là yếu tố quan trọng quyết định chi phí khoản vay mà người đi vay luôn đặc biệt quan tâm. Mỗi ngân hàng sẽ áp dụng mức lãi suất khác nhau tùy theo sản phẩm vay, hình thức vay, thời hạn vay và hồ sơ khách hàng. Theo số liệu tổng hợp từ Ngân hàng Thương mại Cổ phần (TMCP) Kỹ thương Việt Nam (Techcombank), lãi suất vay ngân hàng hiện nay của các ngân hàng dao động trong khoảng từ 5,5% đến 24%/năm. Về vay thế chấp (có tài sản bảo đảm), Ngân hàng TMCP Ngoại thương Việt Nam (Vietcombank) và Ngân hàng TMCP Đầu tư và Phát triển Việt Nam (BIDV) đang có mức lãi suất cho vay thấp nhất, trong khoảng 5,5-9,5%/năm. Về cho vay tín chấp (không cần tài sản bảo đảm), Ngân hàng Nông nghiệp và Phát triển nông thôn Việt Nam (Agribank) đang có mức lãi suất cho vay thấp nhất, dao động từ 7% đến 17%/năm.
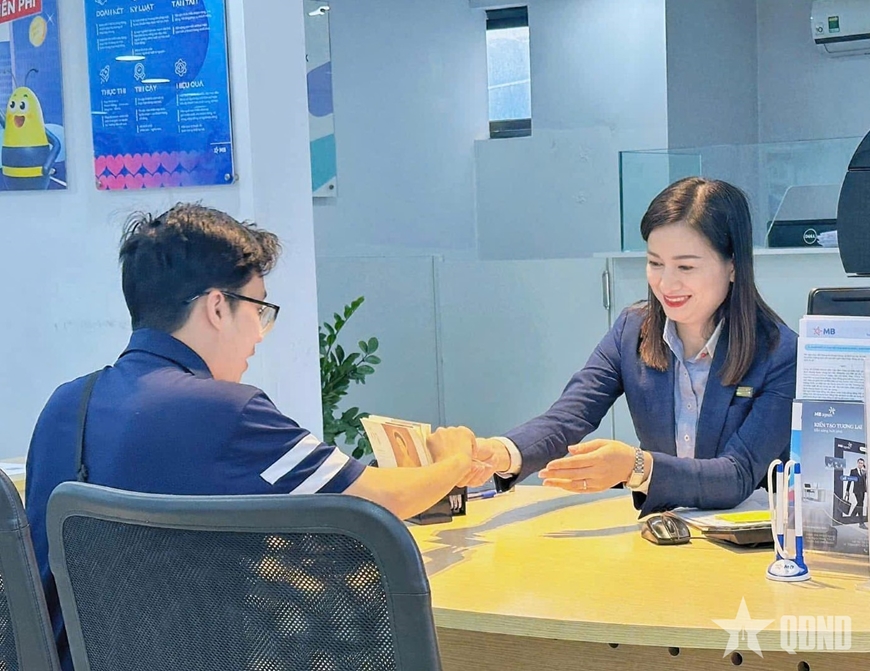 |
| Ngân hàng Thương mại Cổ phần Quân đội (MB) ứng dụng số hóa, trí tuệ nhân tạo để đơn giản hóa thủ tục vay vốn. Ảnh: PHƯƠNG ANH |
Trong nền kinh tế, mối quan hệ giữa ngân hàng và doanh nghiệp là cộng sinh. Khi doanh nghiệp hoạt động kinh doanh yếu kém thì kéo theo ngân hàng cũng bị ảnh hưởng không nhỏ. Do vậy, cần có sự hợp tác, chia sẻ, hỗ trợ lẫn nhau trong quá trình hoạt động. TS Đào Minh Tú, Phó chủ tịch kiêm Tổng thư ký Hiệp hội Ngân hàng Việt Nam nhấn mạnh, hỗ trợ doanh nghiệp vượt qua khó khăn cũng chính là tạo nền tảng cho hoạt động của ngân hàng trong tương lai. Khi sản xuất, kinh doanh phục hồi, doanh nghiệp có điều kiện trả nợ; khi có lợi nhuận và tích lũy, doanh nghiệp cũng tạo thêm nguồn tiền gửi cho ngân hàng. Về lâu dài, cần phối hợp các chính sách vĩ mô, chính sách tài chính và chính sách tiền tệ để đưa mặt bằng lãi suất về mức phù hợp với tỷ suất lợi nhuận của nền kinh tế, đáp ứng các mục tiêu đầu tư trong tương lai.
Đi đầu trong việc chia sẻ lợi nhuận của ngân hàng, hỗ trợ phát triển sản xuất, kinh doanh, Agribank giảm lãi suất cho vay tới 2,5%/năm đối với dư nợ hiện hữu, tùy theo đối tượng và mức lãi suất đang áp dụng; đồng thời quy định mức lãi suất cho vay tối đa trên cơ sở thời hạn vay và đối tượng vay vốn. Với việc triển khai chính sách giảm lãi suất cho vay này, Agribank sẽ giảm khoảng 2.000 tỷ đồng thu nhập thông qua chủ động tiết giảm chi phí, cân đối các nguồn lực. Đây là định hướng được Agribank kiên trì thực hiện xuyên suốt từ đầu năm 2026, góp phần duy trì mặt bằng lãi suất cho vay hợp lý và tạo điều kiện thuận lợi để khách hàng tiếp cận vốn vay ngân hàng. Thông qua các đợt điều chỉnh giảm lãi suất và chương trình tín dụng ưu đãi, từ đầu năm đến nay, Agribank đã giảm gần 6.000 tỷ đồng thu nhập lãi.
Phát triển các thị trường vốn trung hạn, dài hạn
Trao đổi với phóng viên, TS Tô Hoài Nam, Phó chủ tịch Thường trực kiêm Tổng thư ký Hiệp hội Doanh nghiệp nhỏ và vừa Việt Nam (VINASME) cho rằng, một nhân tố quan trọng giúp giảm chi phí vốn vay cho doanh nghiệp là bản thân các ngân hàng cần tiết giảm chi phí vận hành nội bộ. Cụ thể như việc đơn giản hóa các quy trình, thủ tục vay vốn. Nếu như lãi suất ưu đãi chỉ đến được với doanh nghiệp có tài sản bảo đảm tốt, hồ sơ hoàn chỉnh, trong khi nhóm khó khăn nhất (doanh nghiệp siêu nhỏ, mới thành lập, hộ kinh doanh) vẫn đang khát vốn thì chưa thỏa đáng. Cần khuyến khích thẩm định tín dụng dựa trên dòng tiền, đơn hàng, lịch sử thanh toán và các dữ liệu có thể kiểm chứng để giúp những đối tượng này được tiếp cận vốn ưu đãi. Mục đích cuối cùng là doanh nghiệp vay được vốn với chi phí vốn vay hợp lý để duy trì, phát triển sản xuất. Khi doanh nghiệp khỏe thì chất lượng tín dụng của các ngân hàng mới tốt được.
Hiện nay, xu thế đơn giản hóa thủ tục vay vốn nhằm giảm chi phí vay vốn đã được một số ngân hàng triển khai thông qua ứng dụng số hóa, trí tuệ nhân tạo. Qua đó giúp người dân, doanh nghiệp tiếp cận nguồn vốn tín dụng nhanh hơn, chi phí vốn vay thấp hơn so với cách làm truyền thống trước đây. Điển hình như BIZ MBBank-nền tảng ngân hàng số tích hợp trí tuệ nhân tạo của Ngân hàng TMCP Quân đội (MB). Thay vì phụ thuộc vào việc thẩm định các tài sản hữu hình, MB khai thác các “tài sản số” gồm hóa đơn, doanh thu, dòng tiền, lịch sử giao dịch và dữ liệu vận hành để hiểu rõ hơn sức khỏe tài chính, chu kỳ kinh doanh và nhu cầu vốn của từng doanh nghiệp. Nhờ đó, quy trình được rút ngắn, trải nghiệm thuận tiện hơn và nguồn vốn có thể đến với doanh nghiệp đúng thời điểm hơn. Việc số hóa và tự động hóa một số hành trình trên BIZ MBBank đã giúp thời gian xử lý khoản vay rút ngắn từ khoảng 10 ngày xuống còn 2 ngày.
Về dài hạn, để doanh nghiệp tiếp cận nguồn vốn với lãi suất phù hợp, TS Tô Hoài Nam đề xuất, Ngân hàng Nhà nước Việt Nam cần chủ động điều tiết để hạn chế áp lực tăng lãi suất cho vay, xử lý các nguyên nhân làm tăng chi phí vốn. Mục tiêu là bảo đảm hài hòa lợi ích của người gửi tiền, an toàn của ngân hàng và khả năng trả nợ của doanh nghiệp. Ngoài ra, cần phải gắn tăng trưởng tín dụng với năng lực nguồn vốn và hiệu quả sử dụng vốn. Tránh biến mục tiêu tăng trưởng tín dụng thành sức ép phải cho vay bằng được, việc chạy đua như thế là không nên. Tín dụng chỉ có ý nghĩa khi doanh nghiệp sử dụng được đồng vốn tín dụng và tạo ra được doanh thu, có khả năng hoàn trả. Nếu ngân hàng phải huy động vốn đắt để mở rộng cho vay thì doanh nghiệp lại phải bán hàng đắt để duy trì sản xuất. Như vậy, cả hai bên đều đang tạo thêm áp lực cho nhau, tích lũy những rủi ro. Vì vậy, việc điều hành tín dụng nên tính đến khả năng huy động chất lượng tài sản và sức hấp thụ vốn thực tế của doanh nghiệp, nền kinh tế; cần tạo điều kiện cho dòng vốn đến với hoạt động sản xuất, kinh doanh có hiệu quả.
Việc giảm lãi suất, hạ thấp chi phí vay vốn có ý nghĩa thiết thực trong việc giúp doanh nghiệp tiếp cận vốn nhằm phát triển sản xuất, kinh doanh. Tuy nhiên, cần có chính sách đồng bộ và phát triển các thị trường vốn trung hạn, dài hạn (như thị trường chứng khoán, trái phiếu Chính phủ, trái phiếu doanh nghiệp) phù hợp. Tránh việc dồn nhu cầu vốn vào thị trường tín dụng, tạo áp lực lớn lên hệ thống ngân hàng. Khi các nguồn vốn phát triển đồng đều thì nhu cầu vốn của nền kinh tế sẽ được san sẻ, tạo điều kiện thuận lợi cho việc hạ lãi suất, giảm chi phí vay vốn.