Lãi suất cho vay tăng cao đang đẩy nhiều người dân, doanh nghiệp vào thế khó. Chi phí vốn đắt đỏ không chỉ làm gia tăng nguy cơ đổ vỡ doanh nghiệp mà còn gây áp lực tăng giá hàng hóa, làm trầm trọng thêm nguy cơ lạm phát.
Vì vậy, ngày 18-10, Ngân hàng Nhà nước Việt Nam yêu cầu các tổ chức tín dụng giảm tối thiểu 0,5%/năm lãi suất huy động đối với tiền gửi kỳ hạn từ 6 tháng trở lên. Ngày 19-10, cơ quan này tiếp tục yêu cầu giảm 1,5-2%/năm lãi suất cho vay đối với lĩnh vực sản xuất, kinh doanh và các lĩnh vực ưu tiên. Những chỉ đạo liên tiếp cho thấy quyết tâm hạ nhiệt mặt bằng lãi suất, giảm chi phí vốn, giảm gánh nặng cho người dân, doanh nghiệp.
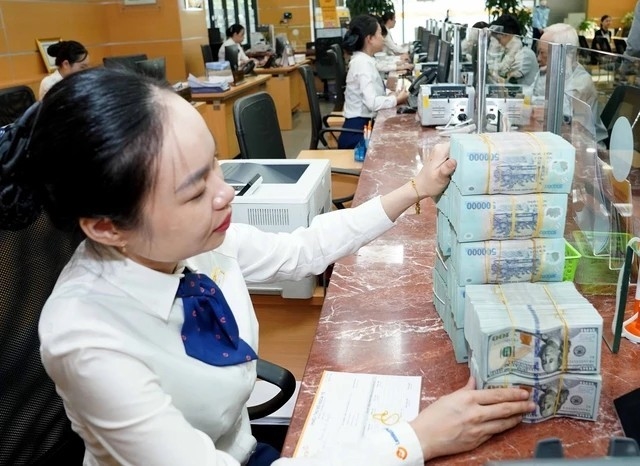 |
Giảm gánh nặng lãi suất. Ảnh minh họa: thanhnien.vn
|
Tuy nhiên, ngân hàng lại đang phải đối mặt với sức ép không nhỏ. Tốc độ tăng tín dụng nhanh hơn tốc độ tăng huy động vốn gây áp lực thanh khoản cho các ngân hàng. Biến động tỷ giá, bất ổn địa chính trị và chi phí đầu vào gia tăng càng khiến nhu cầu vốn lớn hơn. Giảm lãi suất trở thành một bài toán khó.
Vấn đề đáng bàn là dòng tín dụng chưa thực sự tập trung vào những lĩnh vực tạo ra giá trị gia tăng. Vốn chảy vào đầu cơ bất động sản góp phần đẩy giá nhà vượt khả năng chi trả của nhiều người dân, khiến nguồn lực xã hội mắc kẹt trong những tài sản khó thanh khoản. Trong khi đó, doanh nghiệp sản xuất vẫn thiếu vốn để duy trì hoạt động và mở rộng đầu tư.
Vì vậy, điều cốt yếu là khơi thông dòng vốn vào sản xuất, kinh doanh; kiểm soát tín dụng đầu cơ; đồng thời phát triển lành mạnh các kênh huy động vốn như trái phiếu, chứng khoán. Khi nguồn lực được phân bổ hiệu quả, áp lực lên hệ thống ngân hàng mới có thể giảm bền vững.
Giảm lãi suất giúp nhẹ gánh trước mắt cho người dân, doanh nghiệp, nhưng xử lý tận gốc những bất cập trong phân bổ vốn mới giúp nền kinh tế tránh vòng xoáy tăng lãi suất tái diễn.
Ngày 19-10, thực hiện chủ trương của Chính phủ và định hướng điều hành của Ngân hàng Nhà nước Việt Nam, Ngân hàng Thương mại cổ phần Quân đội (MB) triển khai đồng bộ các giải pháp giảm lãi suất cho vay, tập trung hỗ trợ các lĩnh vực ưu tiên, góp phần giảm chi phí vốn, thúc đẩy sản xuất kinh doanh và tăng trưởng kinh tế trong những tháng cuối năm 2026.
Sáng 19-10, tại Hà Nội, Ngân hàng Nhà nước Việt Nam họp với các tổ chức tín dụng về việc triển khai công tác ngân hàng. Thống đốc Ngân hàng Nhà nước Việt Nam Phạm Đức Ấn chủ trì cuộc họp.