Muốn đóng cửa đúng luật cũng không dễ
Một doanh nghiệp làm ăn thua lỗ, đóng cửa từ nhiều năm trước; người lao động đã nghỉ việc, kế toán không còn, sổ sách thất lạc, nay chủ doanh nghiệp muốn khép lại pháp nhân cho đúng quy định thì vấp ngay yêu cầu: Phải nộp bổ sung tờ khai thuế của tất cả các kỳ còn thiếu, quyết toán thuế, báo cáo tình hình sử dụng hóa đơn và chấp hành quyết định xử phạt đối với từng hành vi chậm nộp. Đây không phải trường hợp cá biệt mà là tình cảnh chung của nhiều doanh nghiệp đang “treo” MST.
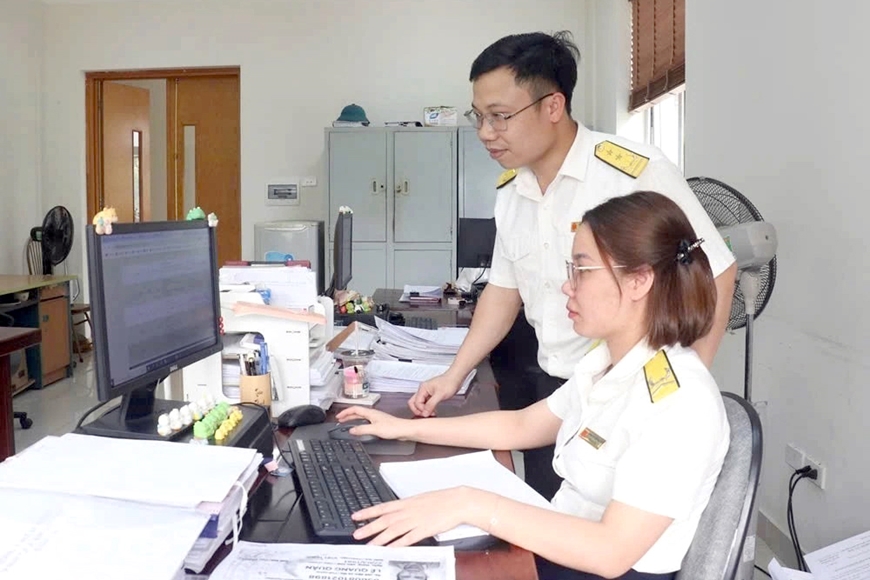 |
| Công chức thuế tỉnh Phú Thọ rà soát tình trạng hoạt động của người nộp thuế phục vụ công tác làm sạch mã số thuế. Nguồn: Cục Thuế |
Theo Cục Thuế (Bộ Tài chính), Chiến dịch “Làm sạch MST-Tháo gỡ điểm nghẽn trong kinh doanh” liên quan đến gần 600.000 doanh nghiệp. Trong đó có khoảng 270.000 doanh nghiệp đã ngừng hoạt động nhưng chưa hoàn tất thủ tục chấm dứt hiệu lực MST (trạng thái 03); khoảng 325.500 doanh nghiệp khác không hoạt động tại địa chỉ đã đăng ký và còn nợ thuế (trạng thái 06). Tại buổi họp báo ngày 4-9, ông Mai Sơn, Phó cục trưởng Cục Thuế cho biết, trong 8 tháng năm 2026 đã có 94.991 doanh nghiệp, tổ chức được chấm dứt hiệu lực MST, trong đó gần 72.000 trường hợp có hồ sơ tồn đọng từ năm 2025 trở về trước. Kết quả bước đầu là tích cực, song khối lượng công việc còn lại rất nặng nề.
Để tháo gỡ khó khăn, Công văn số 5299/CT-NVT ngày 28-7-2026 của Cục Thuế đã cho phép doanh nghiệp không còn chữ ký số, không đủ điều kiện giao dịch điện tử được nộp hồ sơ khai thuế còn thiếu tại bộ phận một cửa. Đây là bước đi cần thiết, nhưng mới giải quyết được cách nộp, chưa giải quyết được nội dung phải nộp. Khi dữ liệu kế toán đã mất, doanh nghiệp không còn căn cứ để kê khai. Nghịch lý hơn, nhiều vi phạm thủ tục phát sinh từ lâu có thể đã hết thời hiệu xử phạt, nhưng nghĩa vụ nộp hồ sơ tương ứng vẫn là điều kiện bắt buộc để đóng MST. Không ít doanh nghiệp vì thế bị “mắc kẹt”. Họ không né tránh trách nhiệm mà không thể tái lập hồ sơ của những kỳ đã qua.
Dĩ nhiên, doanh nghiệp ở trạng thái 03, 06 không đồng nhất. Bên cạnh những doanh nghiệp làm ăn chân chính nhưng thất bại, vẫn có những trường hợp cố tình bỏ địa chỉ kinh doanh, lập doanh nghiệp “ma” để mua bán hóa đơn bất hợp pháp, tẩu tán tài sản, chiếm đoạt tiền thuế. Với nhóm này, phải kiểm tra, xử lý nghiêm, có dấu hiệu tội phạm thì kiên quyết chuyển cơ quan điều tra. Nhưng cũng chính vì vậy, càng cần một lối ra rõ ràng cho nhóm còn lại. Phân loại đúng không phải là nới lỏng quản lý mà là để dồn lực vào đúng nơi có rủi ro.
Hoàn thiện cơ chế theo hướng “vừa nghiêm, vừa thông”
Cần khẳng định, nghĩa vụ thuế còn thiếu phải được thực hiện đầy đủ; trách nhiệm đối với người lao động, chủ nợ phải được giải quyết dứt điểm; hành vi gian lận phải bị xử lý nghiêm minh. Song, thực hiện nghĩa vụ pháp lý khác với việc buộc doanh nghiệp tái lập toàn bộ bộ máy chỉ để hoàn thành thủ tục. Các văn bản hướng dẫn nghiệp vụ chỉ có thể tháo gỡ trong khuôn khổ pháp luật hiện hành; những vấn đề như chốt nghĩa vụ, áp dụng mức xử phạt ấn định hay quy định thời hạn chấm dứt cần được giải quyết ở tầm luật. Cục Thuế cho biết sẽ nghiên cứu, trình Bộ Tài chính, Chính phủ và Quốc hội xây dựng văn bản quy phạm pháp luật về cơ chế tháo gỡ cho các trường hợp này. Đây là hướng đi đúng, cần sớm cụ thể hóa và nên tập trung vào một số vấn đề sau:
Thứ nhất, xây dựng bộ tiêu chí phân loại rõ ràng, dựa trên thời gian ngừng hoạt động, tình trạng tài sản, hóa đơn, nghĩa vụ thuế và mức độ hợp tác của người đại diện. Chỉ doanh nghiệp không có dấu hiệu gian lận, che giấu tài sản hay cố ý trốn tránh nghĩa vụ mới được xem xét áp dụng cơ chế riêng.
Thứ hai, chốt nghĩa vụ tại một thời điểm xác định, làm rõ số thuế, tiền chậm nộp, tiền phạt và các trách nhiệm còn lại. Trường hợp doanh nghiệp không còn tài sản để thanh toán thì xử lý theo thủ tục phá sản, xác định trách nhiệm của chủ sở hữu, người quản lý theo quy định.
Thứ ba, nghiên cứu cơ chế xử phạt ấn định đối với vi phạm thuần túy về thủ tục mà doanh nghiệp không còn khả năng khắc phục một cách khách quan. Mức phạt căn cứ vào tính chất vi phạm, thời gian tồn đọng và mức độ rủi ro, được quy định bằng văn bản ở cấp luật hoặc nghị quyết của Quốc hội. Cơ chế này tuyệt đối không thay thế nợ thuế, nghĩa vụ với người lao động, chủ nợ, nghĩa vụ tài sản hoặc trách nhiệm phát sinh từ hành vi gian lận; nếu phát hiện khai báo gian dối để được hưởng cơ chế thì phải hủy bỏ kết quả và xử lý nghiêm.
Thứ tư, quy định thời hạn cụ thể để chấm dứt hiệu lực MST sau khi doanh nghiệp hoàn thành nghĩa vụ, bảo đảm liên thông với thủ tục giải thể theo Luật Doanh nghiệp và Nghị định số 168/2025/NĐ-CP được sửa đổi, bổ sung bởi Nghị định số 296/2026/NĐ-CP, tránh tình trạng đóng được MST nhưng vẫn “treo” trên hệ thống đăng ký kinh doanh.
Làm sạch MST không chỉ là chuẩn hóa dữ liệu mà còn là củng cố kỷ cương tài chính, bảo vệ an ninh kinh tế. Một cơ chế “vừa nghiêm, vừa thông” sẽ giúp cơ quan chức năng dồn sức xử lý các trường hợp vi phạm, đồng thời giúp doanh nghiệp dự liệu được hậu quả pháp lý khi rút lui, qua đó củng cố niềm tin của cộng đồng doanh nghiệp, góp phần thực hiện thắng lợi mục tiêu phát triển kinh tế tư nhân mà Nghị quyết số 68-NQ/TW ngày 4-5-2025 của Bộ Chính trị đã đề ra.